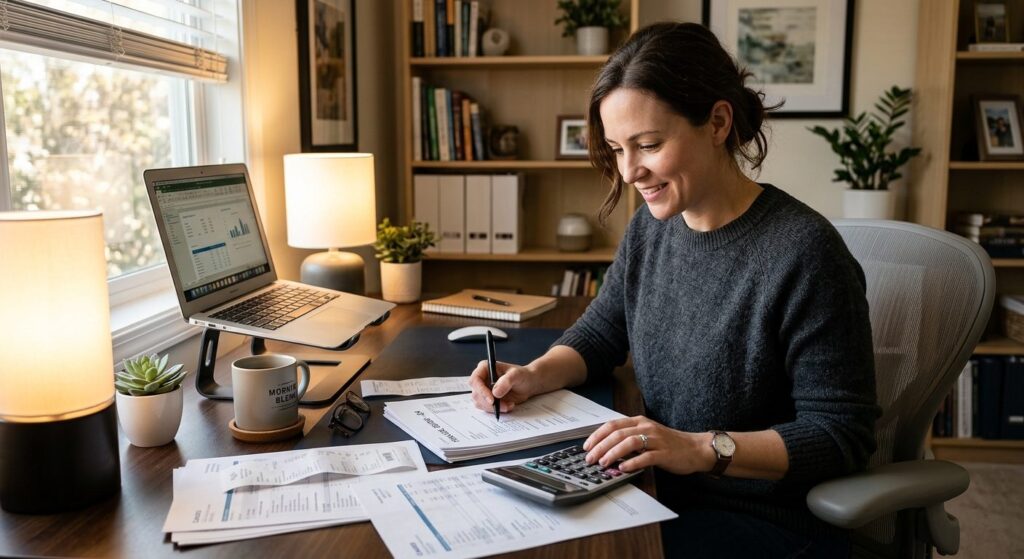
Hjemmekontor og skat er et emne, der optager stadig flere danskere, fordi fleksibelt arbejde fra hjemmet er blevet en fast del af arbejdslivet for mange lønmodtagere og selvstændige. Men hvornår kan du reelt trække udgifter til dit hjemmekontor fra i skat, og hvilke regler skal du kende, før du sætter kryds i selvangivelsen? Denne artikel gennemgår reglerne grundigt, så du ved præcis, hvad du har krav på, og hvordan du undgår at komme i karambolage med Skattestyrelsen.
- Som almindelig lønmodtager er mulighederne for fradrag for hjemmekontor meget begrænsede, mens selvstændige har bredere adgang til fradrag.
- Du kan som udgangspunkt kun trække udgifter fra, der er direkte knyttet til erhvervsmæssig brug, ikke private udgifter til bolig.
- Korrekt dokumentation med kvitteringer, kvadratmeteropgørelse og en klar adskillelse mellem privat og erhverv er afgørende for at få godkendt fradraget.
- Fejlagtige fradrag kan udløse en skattekontrol og i værste fald efterbetaling med renter.
Fradrag for hjemmekontor: Hvad siger reglerne?
Udgangspunktet i dansk skatteret er, at private boligudgifter ikke kan trækkes fra, uanset om du arbejder hjemmefra en dag om ugen eller fem. Det skyldes, at din bolig i udgangspunktet betragtes som et privat formål, selv hvis du bruger et værelse til arbejde. Skattestyrelsen sondrer skarpt mellem udgifter, der er privat af natur, og udgifter, der er direkte og nødvendige for at udføre dit arbejde.
Der findes dog undtagelser, hvor du kan opnå fradrag, hvis bestemte betingelser er opfyldt. De vigtigste kriterier er:
- Hjemmekontoret skal være din primære arbejdsplads, eller du skal kunne dokumentere, at du ikke har mulighed for at udføre arbejdet andre steder.
- Lokalet skal være indrettet specielt til erhvervsmæssig brug og ikke kunne anvendes til almindelige private formål, eksempelvis fordi det er møbleret som et egentligt kontor uden seng, sofa eller andet privat inventar.
- Der skal være en klar og dokumenterbar sammenhæng mellem udgiften og din indkomsterhvervelse.
Reglerne er beskrevet nærmere i den juridiske vejledning fra Skattestyrelsen, og du kan altid finde de opdaterede satser og vejledninger direkte hos myndigheden på skat.dk. Det er vigtigt at understrege, at praksis er streng, og at mange sager om hjemmekontorfradrag ender med afslag, fordi kravene til dokumentation og erhvervsmæssig anvendelse ikke er opfyldt.
Lønmodtager eller selvstændig: Det er forskellen
Et af de vigtigste spørgsmål, når du vil forstå dine muligheder for fradrag, er, om du er lønmodtager eller selvstændig erhvervsdrivende. De to grupper behandles meget forskelligt skattemæssigt, og det har stor betydning for, hvad du kan trække fra.
Lønmodtagere har begrænsede muligheder
Som almindelig lønmodtager er det som udgangspunkt din arbejdsgiver, der stiller arbejdsredskaber til rådighed, og derfor er mulighederne for selv at fratrække udgifter til hjemmekontor meget snævre. Du kan i visse tilfælde få et beskæftigelsesfradrag eller et ligningsmæssigt fradrag, hvis du har ekstraordinære udgifter forbundet med dit arbejde, men et generelt fradrag for at sidde derhjemme ved køkkenbordet findes ikke. Hvis din arbejdsgiver stiller en computer, skærm eller kontorstol til rådighed, er det arbejdsgiverens udgift, og den skal ikke figurere i din egen selvangivelse.
Enkelte lønmodtagere, for eksempel freelancere med lønmodtagerstatus eller medarbejdere med en skriftlig aftale om, at hjemmet er den primære arbejdsplads, kan i særlige tilfælde opnå et begrænset fradrag. Men det kræver solid dokumentation og ofte en konkret vurdering fra Skattestyrelsen.
Selvstændige har flere muligheder
Er du selvstændig erhvervsdrivende, ser billedet anderledes ud. Driver du eksempelvis en mindre virksomhed inden for e-handel i Danmark fra en hjemmeadresse, kan du i mange tilfælde trække en forholdsmæssig andel af dine boligudgifter fra, hvis du opfylder kravene om, at lokalet reelt anvendes erhvervsmæssigt og er indrettet til formålet. Det gælder blandt andet, hvis du har et separat lokale, der udelukkende bruges til lager, pakning af ordrer eller kundeservice, og hvor der ikke er privat anvendelse.
Som selvstændig kan du derudover trække driftsudgifter fra, der direkte relaterer sig til virksomheden, uanset om de opstår i hjemmet eller andre steder, så længe de er erhvervsmæssigt begrundede og dokumenterede.
Hvad betyder det i praksis?
Forskellen betyder konkret, at en fastansat kontormedarbejder, der arbejder to dage om ugen hjemmefra, typisk ikke kan trække udgifter til el, varme eller husleje fra, mens en selvstændig konsulent med fast kontor i kælderen muligvis kan, hvis lokalet opfylder kravene. Det er derfor afgørende at kende din skattemæssige status, før du forsøger at lave fradrag.
Hvad kan du reelt trække fra, el, internet og møbler
Når du har afklaret, om du overhovedet er berettiget til fradrag, er næste skridt at forstå, hvilke konkrete udgiftstyper der kan komme på tale. Her er en gennemgang af de mest almindelige poster.
El, varme og vand
Hvis du har et afgrænset erhvervslokale i hjemmet, kan du som selvstændig forholdsmæssigt fratrække en andel af el, varme og vand ud fra lokalets andel af boligens samlede areal. Det kræver, at du kan dokumentere det faktiske elforbrug eller anvende en forholdsmæssig fordeling baseret på kvadratmeter.
Internet og telefon
Udgifter til internet og telefoni kan ofte delvist fratrækkes, hvis forbindelsen også anvendes erhvervsmæssigt. Her gælder det samme princip som ved el: Du skal kunne sandsynliggøre, hvor stor en del af forbruget der er erhvervsmæssigt, og ikke privat. Mange vælger at anslå en fast procentdel, for eksempel 50 procent erhverv og 50 procent privat, men det bør altid kunne begrundes konkret.
Møbler og inventar
Skrivebord, kontorstol, reol og anden inventar, der udelukkende anvendes erhvervsmæssigt, kan som udgangspunkt fratrækkes som en driftsudgift, hvis du er selvstændig. Beløbsgrænser og afskrivningsregler afhænger af anskaffelsesprisen, og større anskaffelser skal eventuelt afskrives over flere år i stedet for at blive fratrukket med det samme. Som lønmodtager er mulighederne her stort set ikke-eksisterende, medmindre du har en konkret aftale med din arbejdsgiver om refusion, hvilket så i stedet behandles som en personalegode-ordning.
Husleje og ejendomsværdi
Dette er typisk den sværeste post. Hvis du bor til leje, kan en forholdsmæssig andel af huslejen i visse tilfælde fratrækkes, hvis lokalet er klart afgrænset og udelukkende anvendes erhvervsmæssigt. Ejer du din bolig, er reglerne mere komplicerede, fordi der også skal tages højde for ejendomsværdiskat og eventuel fortjeneste ved salg. Her anbefales det kraftigt at søge konkret rådgivning, da fejl kan få betydelige økonomiske konsekvenser på længere sigt.
Sådan dokumenterer du dit hjemmekontor korrekt
Dokumentation er kernen i enhver sag om hjemmekontorfradrag. Uden solid dokumentation vil Skattestyrelsen typisk afvise fradraget, selv hvis du reelt opfylder betingelserne. Her er de vigtigste elementer, du bør have styr på.
Kvadratmeteropgørelse
Lav en klar opgørelse over, hvor mange kvadratmeter dit hjemmekontor fylder i forhold til boligens samlede areal. Denne fordelingsnøgle bruges til at beregne den forholdsmæssige andel af el, varme og eventuelt husleje, som kan henføres til erhvervsmæssig brug.
Billeddokumentation og indretning
Tag billeder af lokalet, der viser, at det er indrettet som et egentligt arbejdsrum uden privat inventar som seng eller fjernsyn. Dette styrker din sag betydeligt, hvis Skattestyrelsen beder om en forklaring eller gennemfører en kontrol.
Kvitteringer og bilag
- Gem alle kvitteringer for møbler, udstyr og materialer, der anvendes erhvervsmæssigt.
- Opbevar elregninger og opgørelser over internetforbrug, så du kan dokumentere den forholdsmæssige fordeling.
- Noter formålet med større indkøb, så sammenhængen til virksomheden er tydelig.
Skriftlig aftale, hvis du er lønmodtager
Hvis du som lønmodtager mener, du har ret til et fradrag, bør du sikre dig en skriftlig aftale med din arbejdsgiver, der bekræfter, at hjemmekontoret er en nødvendig del af dit arbejde, og at arbejdsgiveren ikke stiller en alternativ arbejdsplads til rådighed. Uden en sådan aftale er det næsten umuligt at få fradraget godkendt.
God bogføring og systematisk opbevaring af bilag er i det hele taget afgørende, uanset om du er selvstændig eller lønmodtager. Samme princip om struktur og dokumentation gælder i øvrigt bredt i privatøkonomien, for eksempel når du skal holde styr på vedligeholdelse af større investeringer i hjemmet, som beskrevet i vores guide om vedligeholdelse og udskiftning af sliddele på en robotplæneklipper, hvor dokumentation og rettidig omhu også er nøglen til at undgå unødige udgifter.
Faldgruber der kan koste dig fradraget
Selv erfarne selvstændige og regnskabskyndige begår fejl, når det kommer til hjemmekontorfradrag. Her gennemgår vi de mest almindelige faldgruber, så du kan undgå dem.
Blandet brug af lokalet
Den hyppigste årsag til afslag er, at lokalet også anvendes privat, for eksempel som gæsteværelse, hobbyrum eller opbevaringsplads. Selv lejlighedsvis privat brug kan være nok til, at Skattestyrelsen afviser fradraget, da kravet om udelukkende erhvervsmæssig anvendelse er strengt.
Manglende forholdsmæssig fordeling
Mange glemmer at lave en reel beregning af, hvor stor en andel af boligen der reelt bruges erhvervsmæssigt, og i stedet skønnes der løst. Det kan føre til, at hele fradraget underkendes, selv hvis en del af det reelt var berettiget.
Arbejde hjemmefra med familien
En ofte overset faldgrube er, at travlhed i hjemmet med børn og husstand kan føre til, at det erhvervsmæssige lokale reelt bliver brugt til andet end arbejde, hvilket svækker dokumentationen. Hvis du arbejder hjemmefra samtidig med, at du har børn i huset, kan det også skabe praktiske og kommunikative udfordringer, som kræver klare aftaler. Her kan det være relevant at kigge på, hvordan man generelt håndterer svære samtaler og samarbejde i hjemmet, for eksempel beskrevet i artiklen om samarbejde med forældre og hvordan svære samtaler ender i løsninger, da principperne om klar kommunikation og struktur også er nyttige, når arbejde og familieliv deler samme fysiske rum.
Overdrevne fradrag uden sammenhæng til indkomst
Hvis dine fratrukne udgifter til hjemmekontor virker uforholdsmæssigt store i forhold til din virksomheds omsætning eller din lønindkomst, vil det ofte udløse en nærmere undersøgelse fra Skattestyrelsen. Sørg derfor for, at dine fradrag står i et rimeligt forhold til din faktiske erhvervsmæssige aktivitet.
Glemt dokumentation ved salg af bolig
Hvis du har haft erhvervsmæssigt fradrag for en del af din bolig over flere år, kan det i visse tilfælde få betydning for beskatningen ved et senere salg af boligen, særligt hvis du ejer boligen selv. Det er derfor vigtigt at holde styr på historikken og eventuelt søge rådgivning, inden du sælger, hvis du har haft et fast erhvervslokale gennem en længere periode.
For en uddybende og juridisk præcis gennemgang af reglerne for fradrag generelt, kan du finde relevant baggrundsviden på Wikipedias artikel om fradrag, mens brancheorganisationen FSR, danske revisorer løbende udgiver vejledninger målrettet selvstændige og virksomhedsejere.
Ofte stillede spørgsmål
Kan jeg trække udgifter til hjemmekontor fra som almindelig lønmodtager?
Som udgangspunkt er mulighederne meget begrænsede. Du skal kunne dokumentere, at hjemmet er din primære arbejdsplads, og at arbejdsgiveren ikke stiller en alternativ arbejdsplads til rådighed. Uden en skriftlig aftale og solid dokumentation vil Skattestyrelsen typisk afvise fradraget, så det anbefales at undersøge din konkrete situation nøje, før du laver fradraget.
Hvor stor en andel af el og varme kan jeg trække fra?
Det afhænger af, hvor stor en andel af boligens samlede areal dit erhvervslokale udgør. Du laver en forholdsmæssig beregning baseret på kvadratmeter og anvender den samme procentsats på el, varme og eventuelt vand. Det er vigtigt, at beregningen er realistisk og kan dokumenteres, hvis Skattestyrelsen efterspørger den.
Skal jeg have et separat lokale for at få fradrag?
Ja, som udgangspunkt kræver det, at lokalet er klart afgrænset og udelukkende anvendes erhvervsmæssigt. Et hjørne af stuen eller et køkkenbord, der også bruges privat, opfylder normalt ikke kravene. Lokalet skal være indrettet specifikt til erhverv uden privat inventar som seng eller sofa for at kunne godkendes.
Hvad sker der, hvis Skattestyrelsen afviser mit fradrag?
Hvis dit fradrag afvises, vil du modtage en afgørelse med begrundelse, og du kan i mange tilfælde klage over afgørelsen inden for en bestemt frist. Det anbefales at søge rådgivning fra en revisor eller skatterådgiver, hvis du er uenig i afgørelsen, da reglerne kan være komplekse, og en klagesag kræver solid dokumentation for at have udsigt til medhold.